Domain dieberufsunfaehigkeitsexperten.de kaufen?
Wir ziehen mit dem Projekt
dieberufsunfaehigkeitsexperten.de um.
Sind Sie am Kauf der Domain
dieberufsunfaehigkeitsexperten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieberufsunfaehigkeitsexperten.de kaufen?
Was ist der Unterschied zwischen EMC2 und E2M02 C4 P2C2?
EMC2 und E2M02 C4 P2C2 sind zwei verschiedene Begriffe, die in unterschiedlichen Kontexten verwendet werden. EMC2 steht für "Einstein's Mass-Energy Equivalence" und bezieht sich auf die berühmte Formel E=mc^2, die die Äquivalenz von Masse und Energie beschreibt. E2M02 C4 P2C2 hingegen scheint eine spezifische Bezeichnung oder Abkürzung zu sein, die ohne weitere Informationen schwer zu interpretieren ist. Es ist möglich, dass es sich um eine interne Bezeichnung oder einen Code handelt, der in einem bestimmten Fachgebiet oder einer bestimmten Organisation verwendet wird. **
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **

Ähnliche Suchbegriffe für Emc2
Top-Angebote
Produkte zum Begriff Emc2:
-
Eaton EP-501324 Standschrankverteiler EMC2 leer, IP55, Schutzklasse II, EMC2-H110/55-W EP501324EMC2-H110/55-W_Standschrankverteiler EMC2 leer, IP55, Schutzklasse II, Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!531,30 €*Versand: 153,11 €Sichere Weiterleitung zum Anbieter

-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **

Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder nicht mehr in der Lage sind, in ihrem bisherigen Beruf zu arbeiten. Dies kann zu finanziellen Einbußen und Unsicherheiten führen. In der persönlichen Finanzplanung ist es wichtig, für den Fall einer Invalidität vorzusorgen, indem man eine Berufsunfähigkeitsversicherung abschließt und finanzielle Rücklagen bildet, um den Lebensstandard aufrechtzuerhalten. **
Top-Angebote
Produkte zum Begriff Emc2:
-
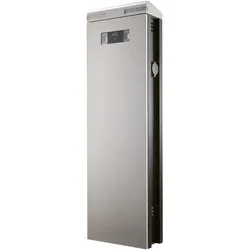
ABL eMC2 2P4426 Ladesäule* Bis zu 2 x 22 kW Ladeleistung (10x schneller laden) * Steckdose Typ 2 (Für alle Elektrofahrzeuge geeignet) * Lastmanagement Extender: integrierbar ins Lastmanagement * Integrierter MID Zähler für eine kilowattstundengenaue Abrechnung * Zugangskontrolle über RFID-Karten * Kommunikation über mobile Datenverbindung * Integrierter FI-Schalter Typ B * Kompatibel mit verschiedenen Backendsystemen über OCPP 1.6 * Hinweis: Die Anbindung an ein Verwaltungs- oder Abrechnungssytem (z.b. reev) ist ausschließlich über sogenannte Controller Stationen von ABL möglich. Diese Extender Station ist für sich nur ohne ein Backendsystem betreibbar. Kontaktieren Sie uns gerne für eine Beratung.7559,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABL eMC2 2P4445 Ladesäule* Bis zu 2x 22 kW Ladeleistung * Steckdose Typ 2 * Mit RFID-Karten Ladestation sperren und entsperren * Mit MID-konformen Zähler für eine kilowattstundengenaue Abrechnung * Datenübertragung über mobile Daten (SIM-Karte erhältst du i.d.R. von deinem Backendanbieter) * Kommuniziert via OCPP 1.6 mit verschiedenen Backendsystemen7748,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen EMC2 und E2M02 C4 P2C2?
EMC2 und E2M02 C4 P2C2 sind zwei verschiedene Begriffe, die in unterschiedlichen Kontexten verwendet werden. EMC2 steht für "Einstein's Mass-Energy Equivalence" und bezieht sich auf die berühmte Formel E=mc^2, die die Äquivalenz von Masse und Energie beschreibt. E2M02 C4 P2C2 hingegen scheint eine spezifische Bezeichnung oder Abkürzung zu sein, die ohne weitere Informationen schwer zu interpretieren ist. Es ist möglich, dass es sich um eine interne Bezeichnung oder einen Code handelt, der in einem bestimmten Fachgebiet oder einer bestimmten Organisation verwendet wird. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
Ähnliche Suchbegriffe für Emc2
-
Eaton EP-501324 Standschrankverteiler EMC2 leer, IP55, Schutzklasse II, EMC2-H110/55-W EP501324EMC2-H110/55-W_Standschrankverteiler EMC2 leer, IP55, Schutzklasse II, Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!531,30 €*Versand: 153,11 €Sichere Weiterleitung zum Anbieter
-
Eaton EP-501325 Standschrankverteiler EMC2 leer, IP55, Schutzklasse II, EMC2-H210/55-W EP501325EMC2-H210/55-W_Standschrankverteiler EMC2 leer, IP55, Schutzklasse II, Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!635,16 €*Versand: 159,15 €Sichere Weiterleitung zum Anbieter
-
Eaton EP-501326 Standschrankverteiler EMC2 leer, IP55, Schutzklasse II, EMC2-H310/55-W EP501326EMC2-H310/55-W_Standschrankverteiler EMC2 leer, IP55, Schutzklasse II, Achtung FertigungsartikelDieser Artikel wird für Sie hergestellt und ist von der Rückgabe ausgeschlossen!813,51 €*Versand: 160,94 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder nicht mehr in der Lage sind, in ihrem bisherigen Beruf zu arbeiten. Dies kann zu finanziellen Einbußen und Unsicherheiten führen. In der persönlichen Finanzplanung ist es wichtig, für den Fall einer Invalidität vorzusorgen, indem man eine Berufsunfähigkeitsversicherung abschließt und finanzielle Rücklagen bildet, um den Lebensstandard aufrechtzuerhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.