Domain dieberufsunfaehigkeitsexperten.de kaufen?
Wir ziehen mit dem Projekt
dieberufsunfaehigkeitsexperten.de um.
Sind Sie am Kauf der Domain
dieberufsunfaehigkeitsexperten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieberufsunfaehigkeitsexperten.de kaufen?
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
Ähnliche Suchbegriffe für Fritzlar
Top-Angebote
Produkte zum Begriff Fritzlar:
-
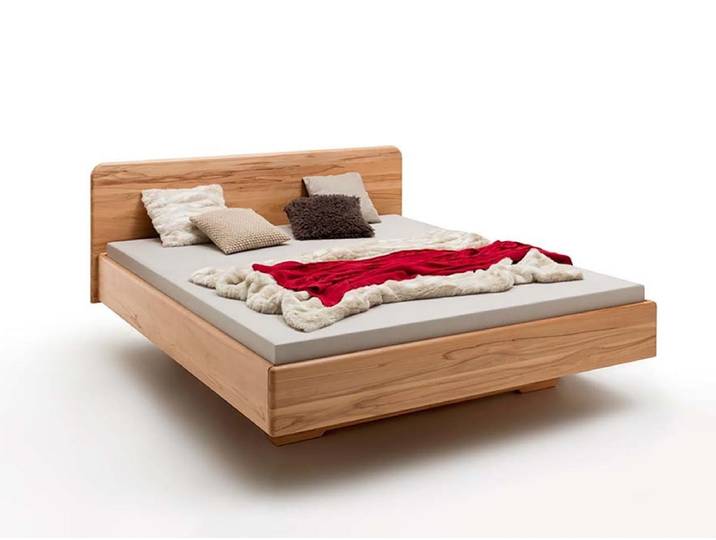
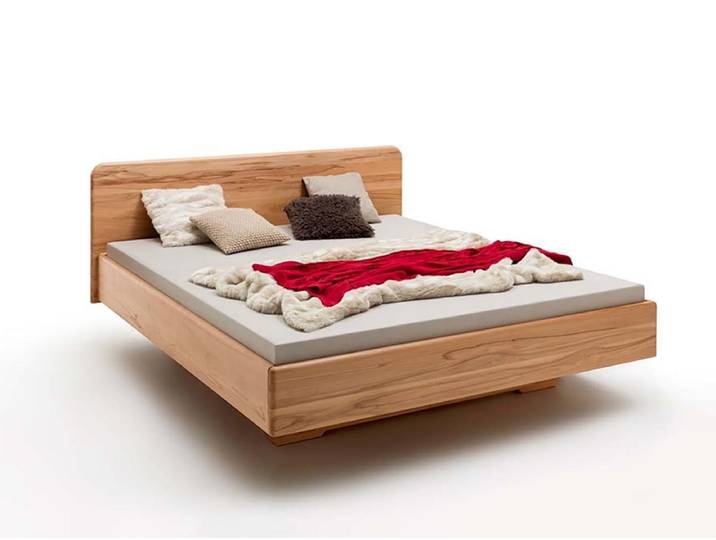
Fritzlar Schwebebett, Massivholzbett aus Wildeiche geölt, mit Lehne, modern, rechteckig, Größen: 90-180cmDas Schwebebett Fritzlar aus massiver Wildeiche besticht durch seine klare Formsprache und die markante Holzstruktur. Es vermittelt ein Gefühl von Freiheit im Raum, da es auf einem unsichtbar angebrachten Traversengestell schwebt. Die massive, leicht geneigte Kopflehne aus Wildeiche verleiht dem Bett eine persönliche Note und sorgt für zusätzlichen Komfort. Die moderne Kantenführung mit einer feinen 45° Fase und die geradlinige Gestaltung schaffen eine harmonische Atmosphäre in Ihrem Schlafzimmer. Dieses Bett fügt sich nahtlos in verschiedene Gestaltungskonzepte ein und ist eine stilvolle Ergänzung für jeden Raum. Die Natürlichkeit des Holzes und die klare Linienführung fördern eine beruhigende Wirkung, die zur Entspannung einlädt. Das Schwebebett ist in verschiedenen Größen erhältlich, sodass es sich optimal an die Gegebenheiten Ihres Schlafraums anpassen lässt. Auf Wunsch kann das Bett mit praktischen Bettunterschubkästen und Anstecktischen erweitert werden, um zusätzlichen Stauraum zu schaffen. Das Fritzlar Schwebebett ist die ideale Wahl für alle, die Wert auf modernes Design und natürliche Materialien legen.1506,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berufsunfähigkeitsversicherung, Fachbücher von Jörg BüchnerZum Werk Der neue Kommentar, verfasst von einem nur für Versicherungsnehmer tätigen Rechtsanwalt, erläutert umfassend anhand der Musterbedingungen des GDV die wichtigsten Bedingungswerke der Berufsunfähigkeitsversicherung (BU) und der Berufsunfähigkeits-Zusatzversicherung (BUZ). Der Kommentar richtet sich nach Bedürfnissen der Praxis und erläutert auch prozessuale Fragen wie die Darlegungs- und Beweislast. Aus dem Inhalt: - Begriff des Berufs und der Berufsunfähigkeit - Medizinische Fragen - Verweisung auf einen anderen Beruf - Leistungsumfang - Überschussbeteiligung - Ausschlüsse - Vertragsschluss - Vertragsdauer - Anzeige- und Auskunftsobliegenheiten des Versicherungsnehmers - Sonstige Obliegenheiten des Versicherungsnehmers - Prämienzahlung - Nachprüfungsverfahren - Datenschutz Vorteile auf einen Blick: - Umfassende Kommentierung des wichtigen Rechtsgebiets - Zuverlässiges Hilfsmittel für die tägliche Arbeit - Allgemein verständlich.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **


Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder nicht mehr in der Lage sind, in ihrem bisherigen Beruf zu arbeiten. Dies kann zu finanziellen Einbußen und Unsicherheiten führen. In der persönlichen Finanzplanung ist es wichtig, für den Fall einer Invalidität vorzusorgen, indem man eine Berufsunfähigkeitsversicherung abschließt und finanzielle Rücklagen bildet, um den Lebensstandard aufrechtzuerhalten. **
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder Schwierigkeiten haben, eine neue Beschäftigung zu finden. Zudem kann Invalidität die persönliche Finanzplanung stark beeinflussen, da Betroffene möglicherweise zusätzliche Kosten für medizinische Behandlungen und Unterstützung benötigen und möglicherweise nicht in der Lage sind, Einkommen zu generieren. Es ist daher wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen von Invalidität zu minimieren. **
Top-Angebote
Produkte zum Begriff Fritzlar:
-
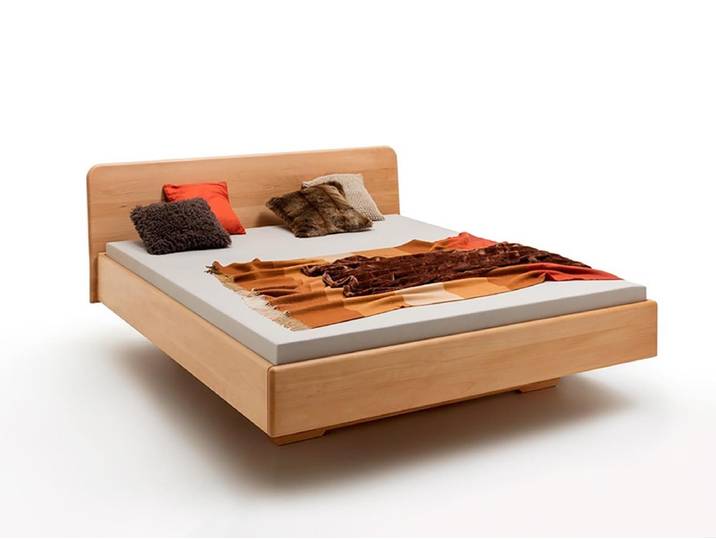
Massivholzbett Fritzlar, 200 x 180cm Schwebebett aus geölter Kernbuche, metallfreies Doppelbett,<p>Das <strong>Massivholzbett Fritzlar</strong> ist ein stilvolles <strong>Schwebebett</strong>, das mit seiner klaren Formsprache und der markanten Holzstruktur der <strong>Wildeiche</strong> überzeugt. Mit den Maßen <strong>Breite: 200 cm, Tiefe: 180 cm, Höhe: 93 cm</strong> bietet es ausreichend Platz für erholsame Nächte und eine angenehme Schlafatmosphäre.</p><p>Die besondere Konstruktion des <strong>metallfreien Doppelbetts</strong> lässt es scheinbar frei im Raum schweben, dank des unsichtbar angebrachten Traversengestells. Diese innovative Gestaltung verleiht deinem Schlafzimmer eine moderne und luftige Note. Die massive, leicht geneigte Kopflehne aus Wildeiche sorgt nicht nur für Komfort, sondern auch für eine persönliche Note, die das Gesamtbild harmonisch abrundet.</p><p>Die klare, moderne Kantenführung mit einer feinen 45° Fase und die geradlinige Gestaltung des Bettes vermitteln ein Gefühl von Ordnung und Struktur. Das <strong>geölte Massivholz</strong> sorgt zudem für eine angenehme Haptik und betont die natürliche Schönheit des Materials. Das <strong>Schwebebett Fritzlar</strong> fügt sich mühelos in verschiedene Einrichtungsstile ein und wird zum Blickfang in deinem Schlafzimmer.</p>1844,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fritzlar Massivholzbett aus Wildeiche, 200 x 140cm, metallfreies Schwebebett mit Lehne, modernDas Massivholzbett Fritzlar aus geölter Wildeiche besticht durch seine klare Formsprache und die markante Holzstruktur. Es ist ein metallfreies Schwebebett, das auf einem unsichtbar angebrachten Traversengestell schwebt und somit ein Gefühl von Freiheit im Raum vermittelt. Die massive, leicht geneigte Kopflehne aus Wildeiche verleiht dem Bett eine persönliche Note und sorgt für zusätzlichen Komfort beim Lesen oder Entspannen. Die moderne Kantenführung mit einer feinen 45° Fase und die geradlinige Gestaltung schaffen einen Eindruck von Ordnung und Struktur in Ihrem Schlafzimmer. Dieses Bett passt sich hervorragend an verschiedene Einrichtungsstile an und ist eine stilvolle Ergänzung für jeden Raum. Die Verwendung von massivem Holz garantiert nicht nur Langlebigkeit, sondern auch eine natürliche Ausstrahlung, die das Ambiente Ihres Schlafzimmers bereichert. Das rechteckige Design und die hochwertige Verarbeitung machen das Bett zu einem zeitlosen Möbelstück, das sowohl funktional als auch ästhetisch überzeugt.1439,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fritzlar Schwebebett, Massivholzbett aus Wildeiche geölt, mit Lehne, modern, rechteckig, Größen: 90-180cmDas Schwebebett Fritzlar aus massiver Wildeiche besticht durch seine klare Formsprache und die markante Holzstruktur. Es vermittelt ein Gefühl von Freiheit im Raum, da es auf einem unsichtbar angebrachten Traversengestell schwebt. Die massive, leicht geneigte Kopflehne aus Wildeiche verleiht dem Bett eine persönliche Note und sorgt für zusätzlichen Komfort. Die moderne Kantenführung mit einer feinen 45° Fase und die geradlinige Gestaltung schaffen eine harmonische Atmosphäre in Ihrem Schlafzimmer. Dieses Bett fügt sich nahtlos in verschiedene Gestaltungskonzepte ein und ist eine stilvolle Ergänzung für jeden Raum. Die Natürlichkeit des Holzes und die klare Linienführung fördern eine beruhigende Wirkung, die zur Entspannung einlädt. Das Schwebebett ist in verschiedenen Größen erhältlich, sodass es sich optimal an die Gegebenheiten Ihres Schlafraums anpassen lässt. Auf Wunsch kann das Bett mit praktischen Bettunterschubkästen und Anstecktischen erweitert werden, um zusätzlichen Stauraum zu schaffen. Das Fritzlar Schwebebett ist die ideale Wahl für alle, die Wert auf modernes Design und natürliche Materialien legen.1506,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
Ähnliche Suchbegriffe für Fritzlar
-
Berufsunfähigkeitsversicherung, Fachbücher von Jörg BüchnerZum Werk Der neue Kommentar, verfasst von einem nur für Versicherungsnehmer tätigen Rechtsanwalt, erläutert umfassend anhand der Musterbedingungen des GDV die wichtigsten Bedingungswerke der Berufsunfähigkeitsversicherung (BU) und der Berufsunfähigkeits-Zusatzversicherung (BUZ). Der Kommentar richtet sich nach Bedürfnissen der Praxis und erläutert auch prozessuale Fragen wie die Darlegungs- und Beweislast. Aus dem Inhalt: - Begriff des Berufs und der Berufsunfähigkeit - Medizinische Fragen - Verweisung auf einen anderen Beruf - Leistungsumfang - Überschussbeteiligung - Ausschlüsse - Vertragsschluss - Vertragsdauer - Anzeige- und Auskunftsobliegenheiten des Versicherungsnehmers - Sonstige Obliegenheiten des Versicherungsnehmers - Prämienzahlung - Nachprüfungsverfahren - Datenschutz Vorteile auf einen Blick: - Umfassende Kommentierung des wichtigen Rechtsgebiets - Zuverlässiges Hilfsmittel für die tägliche Arbeit - Allgemein verständlich.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder nicht mehr in der Lage sind, in ihrem bisherigen Beruf zu arbeiten. Dies kann zu finanziellen Einbußen und Unsicherheiten führen. In der persönlichen Finanzplanung ist es wichtig, für den Fall einer Invalidität vorzusorgen, indem man eine Berufsunfähigkeitsversicherung abschließt und finanzielle Rücklagen bildet, um den Lebensstandard aufrechtzuerhalten. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder Schwierigkeiten haben, eine neue Beschäftigung zu finden. Zudem kann Invalidität die persönliche Finanzplanung stark beeinflussen, da Betroffene möglicherweise zusätzliche Kosten für medizinische Behandlungen und Unterstützung benötigen und möglicherweise nicht in der Lage sind, Einkommen zu generieren. Es ist daher wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen von Invalidität zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.