Domain dieberufsunfaehigkeitsexperten.de kaufen?
Wir ziehen mit dem Projekt
dieberufsunfaehigkeitsexperten.de um.
Sind Sie am Kauf der Domain
dieberufsunfaehigkeitsexperten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieberufsunfaehigkeitsexperten.de kaufen?
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Wie kann man sich finanziell absichern, wenn man aufgrund von Invalidität nicht mehr arbeiten kann? Welche Maßnahmen sollten zur Absicherung einer möglichen Invalidität getroffen werden?
Man kann sich finanziell absichern, indem man eine private Berufsunfähigkeitsversicherung abschließt, die im Falle einer Invalidität eine monatliche Rente zahlt. Zusätzlich kann man eine private Unfallversicherung abschließen, die im Falle eines Unfalls eine Einmalzahlung leistet. Es ist auch ratsam, frühzeitig Vermögen aufzubauen und Rücklagen zu bilden, um im Ernstfall finanziell abgesichert zu sein. **


Ähnliche Suchbegriffe für GEFU-Wenn-13470
Top-Angebote
Produkte zum Begriff GEFU-Wenn-13470:
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Was tun wenn die Berufsunfähigkeitsversicherung nicht zahlt?
Wenn die Berufsunfähigkeitsversicherung nicht zahlt, sollte man als erstes die Gründe für die Ablehnung des Anspruchs genau prüfen. Oftmals liegt es an unvollständigen Unterlagen oder fehlerhaften Angaben im Antragsprozess. In einem nächsten Schritt kann man sich an einen Anwalt oder Versicherungsberater wenden, um rechtliche Schritte einzuleiten. Es ist wichtig, alle relevanten Dokumente und Kommunikationen mit der Versicherung sorgfältig aufzubewahren und zu dokumentieren. Falls nötig, kann man sich auch an die Verbraucherzentrale oder den Ombudsmann für Versicherungen wenden, um Unterstützung bei der Durchsetzung des Anspruchs zu erhalten. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **

Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
Top-Angebote
Produkte zum Begriff GEFU-Wenn-13470:
-
K&M 13470 SchwarzK&M 13470, Schlagzeug-, Cello-, Harfenstuhl, gepolsterte Sitzfläche und Rückenlehne, Sitz sowie Rückenlehne in Höhe und Neigung verstellbar, Sitzfläche drehbar, 5-Fußuntergestell, Traglast für 1 Person bis zu 100 kg; Höhe von 465 -590 mm, Sitzfläche 450 x 440 mm, Gewicht 11 kg, schwarz, aus Stahl489,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stange/Strebe, Stabilisator MOOG CH-LS-13470Der Austausch defekter Koppelstangen beseitigt störende Poltergeräusche beim Überfahren von Unebenheiten. Koppelstangen übertragen die Federbewegungen auf den Stabilisator und sorgen so für ein ausgeglichenes Fahrverhalten.Die Stange/Strebe, Stabilisator MOOG CH-LS-13470 hat eine Gewindegröße von M10 mm, eine Gewindesteigung von 1,25 mm, einen Lochdurchmesser von 8 mm und eine Länge von 80 mm. Dieses Ersatzteil ist unter anderem kompatibel mit Fahrzeugen wie Jeep COMPASS, Chrysler SEBRING, Dodge CALIBER, Dodge JOURNEY und Jeep PATRIOT. Holen Sie sich jetzt die Stabilisatorstrebe MOOG CH-LS-13470 bei Motointegrator.10,90 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man sich finanziell absichern, wenn man aufgrund von Invalidität nicht mehr arbeiten kann? Welche Maßnahmen sollten zur Absicherung einer möglichen Invalidität getroffen werden?
Man kann sich finanziell absichern, indem man eine private Berufsunfähigkeitsversicherung abschließt, die im Falle einer Invalidität eine monatliche Rente zahlt. Zusätzlich kann man eine private Unfallversicherung abschließen, die im Falle eines Unfalls eine Einmalzahlung leistet. Es ist auch ratsam, frühzeitig Vermögen aufzubauen und Rücklagen zu bilden, um im Ernstfall finanziell abgesichert zu sein. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Was tun wenn die Berufsunfähigkeitsversicherung nicht zahlt?
Wenn die Berufsunfähigkeitsversicherung nicht zahlt, sollte man als erstes die Gründe für die Ablehnung des Anspruchs genau prüfen. Oftmals liegt es an unvollständigen Unterlagen oder fehlerhaften Angaben im Antragsprozess. In einem nächsten Schritt kann man sich an einen Anwalt oder Versicherungsberater wenden, um rechtliche Schritte einzuleiten. Es ist wichtig, alle relevanten Dokumente und Kommunikationen mit der Versicherung sorgfältig aufzubewahren und zu dokumentieren. Falls nötig, kann man sich auch an die Verbraucherzentrale oder den Ombudsmann für Versicherungen wenden, um Unterstützung bei der Durchsetzung des Anspruchs zu erhalten. **
Ähnliche Suchbegriffe für GEFU-Wenn-13470
-
Gefu SpiralschneiderDer SPIRELLI 2.0 zaubert aus Zucchini, Möhren, Rettich, Gurken und sogar Kartoffeln und roter Bete (bis zu einem Durchmesser von 5 cm) im Handumdrehen appetitliche Endlos-Spiralen – für vegetarische Gemüsepfannen, für gesunde Rohkostsalate und als appetitliche Dekoration zum Sofort-Verzehr! Zwei unterschiedlich breite Spiralen liefern die japanischen Spezialmesser aus Edelstahl.Sicher in der Anwendung: Der einrastende Gemüsehalter mit drei Edelstahlstiften sorgt, neben einem sicheren Halt, von Anfang an auch – dank seines nachschiebbaren Stempels - für eine effiziente Ausnutzung des Gemüses. Und nach dem Gebrauch: ab in die Spülmaschine. Ein Küchenassistent, ideal als Geschenk für Gemüse-Freaks! Praktisch, pfiffig.10,07 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
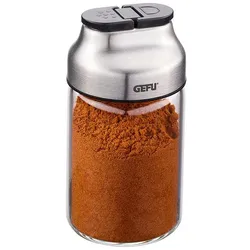
Gefu GewürzstreuerDer Gewürz- und Kräuterstreuer KIPPO ist die ideale Lösung für alle, die Wert auf präzises Dosieren und frische Aromavielfalt legen und den vollen Geschmack ihrer Gerichte erleben möchten. Mit den cleveren klappbaren Deckelöffnungen können die Lieblingskräuter und Gewürze immer präzise dosiert werden, ob nun einen Hauch von frischem Basilikum oder eine kräftige Prise Paprika. Der luftdicht verschließbare Deckel sorgt dafür, dass das volle Aroma und die Qualität der duftenden Gewürze bewahrt wird.7,13 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.