Domain dieberufsunfaehigkeitsexperten.de kaufen?
Wir ziehen mit dem Projekt
dieberufsunfaehigkeitsexperten.de um.
Sind Sie am Kauf der Domain
dieberufsunfaehigkeitsexperten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieberufsunfaehigkeitsexperten.de kaufen?
Kann man im Alltag Jacketts und Anzüge tragen?
Ja, im Alltag kann man durchaus Jacketts und Anzüge tragen, besonders in formellen oder geschäftlichen Umgebungen. Es hängt jedoch von der Branche und dem spezifischen Dresscode ab. In einigen Berufen oder in informelleren Umgebungen kann es auch als übertrieben oder unpassend angesehen werden. **
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **

Ähnliche Suchbegriffe für Jacketts
Top-Angebote
Produkte zum Begriff Jacketts:
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **


Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder nicht mehr in der Lage sind, in ihrem bisherigen Beruf zu arbeiten. Dies kann zu finanziellen Einbußen und Unsicherheiten führen. In der persönlichen Finanzplanung ist es wichtig, für den Fall einer Invalidität vorzusorgen, indem man eine Berufsunfähigkeitsversicherung abschließt und finanzielle Rücklagen bildet, um den Lebensstandard aufrechtzuerhalten. **
Top-Angebote
Produkte zum Begriff Jacketts:
-
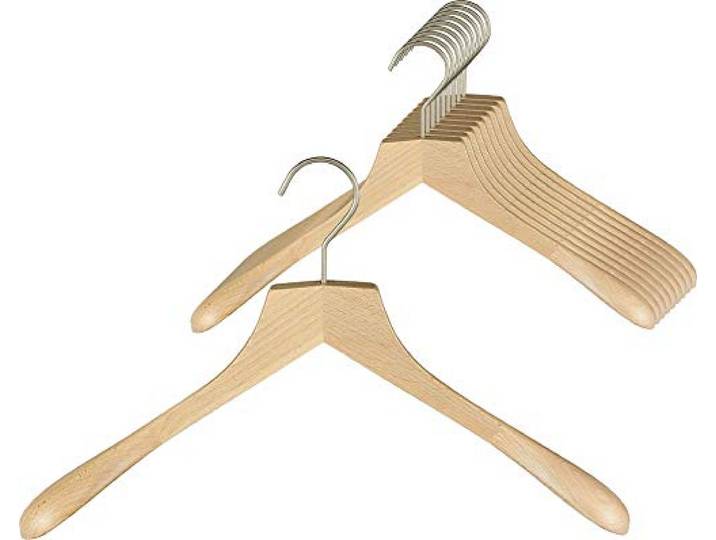
MAWA Kleiderbügel, 10 Stück, hochwertiger Holzbügel mit Schulterverbreiterung für Mäntel und Jacketts, FSC® Zertifiziert, 360° drehbarer Haken, Kleiderbügel aus Buchenholz, 45 cm, Natur<p>Die <strong>MAWA Kleiderbügel</strong> sind die ideale Lösung für eine stilvolle und praktische Aufbewahrung Deiner Kleidung. Dieses Set besteht aus 10 hochwertigen <strong>Holzbügeln</strong>, die speziell für Mäntel, Jacken, Blazer und Jacketts entwickelt wurden. Mit einer Breite von ca. <strong>45 cm</strong> bieten sie eine optimale Unterstützung für die Schulterpartie, sodass Deine Kleidungsstücke immer in Form bleiben.</p><p>Hergestellt aus europäischem <strong>Buchenholz</strong>, überzeugen die MAWA Kleiderbügel nicht nur durch ihre Funktionalität, sondern auch durch ihr ansprechendes Design. Die natürliche Holzoberfläche liegt angenehm in der Hand und verleiht Deinem Kleiderschrank einen eleganten Look. Alle Bügel haben dieselbe Hänghöhe, was für einen einheitlichen und ordentlichen Eindruck sorgt.</p><p>Ein besonderes Merkmal dieser Kleiderbügel ist der <strong>360° drehbare Haken</strong>, der das Aufhängen und Abnehmen Deiner Kleidung erleichtert. Zudem sind die MAWA Kleiderbügel umweltfreundlich, da sie aus <strong>FSC®-zertifiziertem Holz</strong> gefertigt sind und keine schädlichen Stoffe wie Schwermetalle oder Formaldehyd enthalten. Mit diesen Bügeln trägst Du aktiv zu einer gesunden und nachhaltigen Lebensweise bei.</p><p>Setze auf Qualität und Stil mit den MAWA Kleiderbügeln und sorge für Ordnung in Deinem Kleiderschrank.</p>145,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 3000€Geräteschutz bis 3.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 3.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man im Alltag Jacketts und Anzüge tragen?
Ja, im Alltag kann man durchaus Jacketts und Anzüge tragen, besonders in formellen oder geschäftlichen Umgebungen. Es hängt jedoch von der Branche und dem spezifischen Dresscode ab. In einigen Berufen oder in informelleren Umgebungen kann es auch als übertrieben oder unpassend angesehen werden. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
Ähnliche Suchbegriffe für Jacketts
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder nicht mehr in der Lage sind, in ihrem bisherigen Beruf zu arbeiten. Dies kann zu finanziellen Einbußen und Unsicherheiten führen. In der persönlichen Finanzplanung ist es wichtig, für den Fall einer Invalidität vorzusorgen, indem man eine Berufsunfähigkeitsversicherung abschließt und finanzielle Rücklagen bildet, um den Lebensstandard aufrechtzuerhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.