Domain dieberufsunfaehigkeitsexperten.de kaufen?
Wir ziehen mit dem Projekt
dieberufsunfaehigkeitsexperten.de um.
Sind Sie am Kauf der Domain
dieberufsunfaehigkeitsexperten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieberufsunfaehigkeitsexperten.de kaufen?
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
Ähnliche Suchbegriffe für Laufe
Top-Angebote
Produkte zum Begriff Laufe:
-
Maul-Odenwald:Die Neuregelung der laufe, Sachbücher von Jeannette Maul-OdenwaldUngeachtet ihrer praktischen Bedeutung für bestimmte Risikobereiche, wie der Transportversicherung, war die laufende Versicherung im VVG 1908 nur durch eine einzige Sonderregelung erfasst und seit Juli 1990 überhaupt nicht mehr im VVG erwähnt. Erst im reformierten VVG 2008 hat die laufende Versicherung nunmehr eine umfassendere Regelung in den §§ 53-58 VVG erfahren, welche aber - mit Ausnahme der Definition - gemäss § 210 Abs. 1 VVG abdingbar sind. Dieses Buch befasst sich mit der Versicherungstechnik der laufenden Versicherung. Es wird untersucht, unter welchen Voraussetzungen eine laufende Versicherung nach §§ 53 ff. VVG gegeben ist und in welcher Ausgestaltungsstruktur sie nach dieser Definition abgeschlossen werden kann. Es werden die Abweichungen der Sondervorschriften zur laufenden Versicherung von den allgemeinen Regelungen des VVG analysiert und gewürdigt und geprüft, wie sich die Sondervorschriften in der Versicherungspraxis auswirken. Die in diesem Buch unterbreiteten Änderungs- und Ergänzungsvorschläge für die untersuchten Regelungen werden am Ende des Buches in einer Synopse zusammengefasst dargestellt. Das Buch richtet sich an alle rechtskundigen Personen, die mit der laufenden Versicherung befasst sind, insbesondere Rechtswissenschaftler, aber auch an Praktiker, die eine weitergehende Auseinandersetzung mit den §§ 53 ff. VVG suchen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
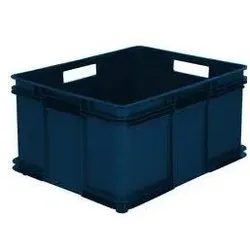
keeeper, Aufbewahrungsbox, Aufbewahrungsbox Euro-Box XXL bruno eco, sky blue 54 Liter, Material: PP/Regranulat, rundum laufe (54 l, 52 x 43 x 28 cm)Die keeeper Aufbewahrungsbox ist eine praktische Lösung für die Organisation und Aufbewahrung von Gegenständen in verschiedenen Umgebungen. Mit einem Volumen von 54 Litern bietet sie ausreichend Platz für eine Vielzahl von Artikeln, sei es im Haushalt, im Büro oder beim Transport. Die Box hat die Masse von 52 cm in der Länge, 43 cm in der Breite und 28 cm in der Höhe, was sie zu einer kompakten und dennoch geräumigen Option macht. Hergestellt aus robustem Polypropylen, zeichnet sich das Material durch seine Langlebigkeit und Widerstandsfähigkeit aus. Die ansprechende Farbgebung in Eco Sky Blue verleiht der Box ein modernes Aussehen. Zudem ist die Aufbewahrungsbox stapelbar, was eine platzsparende Lagerung ermöglicht. Die integrierten Tragegriffe sorgen für eine einfache Handhabung, sodass die Box mühelos transportiert werden kann. Hergestellt in Polen, vereint dieses Produkt Funktionalität und ansprechendes Design, um den Bedürfnissen einer organisierten Lebensweise gerecht zu werden.41,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **


Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder nicht mehr in der Lage sind, in ihrem bisherigen Beruf zu arbeiten. Dies kann zu finanziellen Einbußen und Unsicherheiten führen. In der persönlichen Finanzplanung ist es wichtig, für den Fall einer Invalidität vorzusorgen, indem man eine Berufsunfähigkeitsversicherung abschließt und finanzielle Rücklagen bildet, um den Lebensstandard aufrechtzuerhalten. **
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder Schwierigkeiten haben, eine neue Beschäftigung zu finden. Zudem kann Invalidität die persönliche Finanzplanung stark beeinflussen, da Betroffene möglicherweise zusätzliche Kosten für medizinische Behandlungen und Unterstützung benötigen und möglicherweise nicht in der Lage sind, Einkommen zu generieren. Es ist daher wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen von Invalidität zu minimieren. **
Top-Angebote
Produkte zum Begriff Laufe:
-
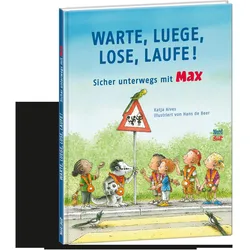
Warte, luege, lose, laufe!, Kinderbücher von Katja AlvesDas erste Mal allein in den Kindergarten gehen, das ist aufregend. Fünf Freunde machen sich auf den Weg. Aber stopp – erst verteilt Max, der Dachs, die Leuchtbänder. Er ist ein Verkehrsexperte und begleitet die Freunde ab sofort sicher im Strassenverkehr. Es gibt immer wieder Situationen, in denen Max Tipps geben kann und auf das richtige Verhalten im Strassenverkehr aufmerksam macht. Die Kinder meistern den Weg zum Kindergarten wunderbar. Und sie spüren sogar noch den ausgebüxten Wellensittich von Herrn Freundlich, dem Hauswart. Eine vergnügliche Geschichte, die neben Verkehrserziehung viele witzige Details bietet. Prägnant illustriert vom Erfinder des beliebten kleinen Eisbären, Hans de Beer.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
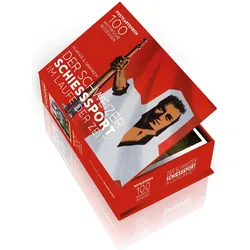
Weber Verlag, Grusskarte + Briefpapier, Der Schiesssport im Laufe der ZeitDer Schiesssport in der Schweiz kann auf eine lange Tradition zurückblicken - so wird der Schweizer Schiesssportverband 2024 bereits sein 200-Jahr-Jubiläum feiern. In dieser Zeit hat sich das Schiessen in der Schweiz bedeutend gewandelt, und das nicht nur in technologischer Hinsicht. Was einst als Ertüchtigung für Wehrmänner konzipiert war, ist mittlerweile zu einer Volks- und Spitzensportdisziplin herangewachsen, in der sich auch Frauen erfolgreich behaupten. Die Postkartenbox „Der Schweizer Schiesssport im Laufe der Zeit“ dokumentiert diese spannende Geschichte mit 100 Plakaten und Grafiken aus über 150 Jahren Schiesssport.44,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maul-Odenwald:Die Neuregelung der laufe, Sachbücher von Jeannette Maul-OdenwaldUngeachtet ihrer praktischen Bedeutung für bestimmte Risikobereiche, wie der Transportversicherung, war die laufende Versicherung im VVG 1908 nur durch eine einzige Sonderregelung erfasst und seit Juli 1990 überhaupt nicht mehr im VVG erwähnt. Erst im reformierten VVG 2008 hat die laufende Versicherung nunmehr eine umfassendere Regelung in den §§ 53-58 VVG erfahren, welche aber - mit Ausnahme der Definition - gemäss § 210 Abs. 1 VVG abdingbar sind. Dieses Buch befasst sich mit der Versicherungstechnik der laufenden Versicherung. Es wird untersucht, unter welchen Voraussetzungen eine laufende Versicherung nach §§ 53 ff. VVG gegeben ist und in welcher Ausgestaltungsstruktur sie nach dieser Definition abgeschlossen werden kann. Es werden die Abweichungen der Sondervorschriften zur laufenden Versicherung von den allgemeinen Regelungen des VVG analysiert und gewürdigt und geprüft, wie sich die Sondervorschriften in der Versicherungspraxis auswirken. Die in diesem Buch unterbreiteten Änderungs- und Ergänzungsvorschläge für die untersuchten Regelungen werden am Ende des Buches in einer Synopse zusammengefasst dargestellt. Das Buch richtet sich an alle rechtskundigen Personen, die mit der laufenden Versicherung befasst sind, insbesondere Rechtswissenschaftler, aber auch an Praktiker, die eine weitergehende Auseinandersetzung mit den §§ 53 ff. VVG suchen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
Ähnliche Suchbegriffe für Laufe
-
keeeper, Aufbewahrungsbox, Aufbewahrungsbox Euro-Box XXL bruno eco, sky blue 54 Liter, Material: PP/Regranulat, rundum laufe (54 l, 52 x 43 x 28 cm)Die keeeper Aufbewahrungsbox ist eine praktische Lösung für die Organisation und Aufbewahrung von Gegenständen in verschiedenen Umgebungen. Mit einem Volumen von 54 Litern bietet sie ausreichend Platz für eine Vielzahl von Artikeln, sei es im Haushalt, im Büro oder beim Transport. Die Box hat die Masse von 52 cm in der Länge, 43 cm in der Breite und 28 cm in der Höhe, was sie zu einer kompakten und dennoch geräumigen Option macht. Hergestellt aus robustem Polypropylen, zeichnet sich das Material durch seine Langlebigkeit und Widerstandsfähigkeit aus. Die ansprechende Farbgebung in Eco Sky Blue verleiht der Box ein modernes Aussehen. Zudem ist die Aufbewahrungsbox stapelbar, was eine platzsparende Lagerung ermöglicht. Die integrierten Tragegriffe sorgen für eine einfache Handhabung, sodass die Box mühelos transportiert werden kann. Hergestellt in Polen, vereint dieses Produkt Funktionalität und ansprechendes Design, um den Bedürfnissen einer organisierten Lebensweise gerecht zu werden.41,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder nicht mehr in der Lage sind, in ihrem bisherigen Beruf zu arbeiten. Dies kann zu finanziellen Einbußen und Unsicherheiten führen. In der persönlichen Finanzplanung ist es wichtig, für den Fall einer Invalidität vorzusorgen, indem man eine Berufsunfähigkeitsversicherung abschließt und finanzielle Rücklagen bildet, um den Lebensstandard aufrechtzuerhalten. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder Schwierigkeiten haben, eine neue Beschäftigung zu finden. Zudem kann Invalidität die persönliche Finanzplanung stark beeinflussen, da Betroffene möglicherweise zusätzliche Kosten für medizinische Behandlungen und Unterstützung benötigen und möglicherweise nicht in der Lage sind, Einkommen zu generieren. Es ist daher wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen von Invalidität zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.