Domain dieberufsunfaehigkeitsexperten.de kaufen?
Wir ziehen mit dem Projekt
dieberufsunfaehigkeitsexperten.de um.
Sind Sie am Kauf der Domain
dieberufsunfaehigkeitsexperten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieberufsunfaehigkeitsexperten.de kaufen?
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
Ähnliche Suchbegriffe für Nassschnitt
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder nicht mehr in der Lage sind, in ihrem bisherigen Beruf zu arbeiten. Dies kann zu finanziellen Einbußen und Unsicherheiten führen. In der persönlichen Finanzplanung ist es wichtig, für den Fall einer Invalidität vorzusorgen, indem man eine Berufsunfähigkeitsversicherung abschließt und finanzielle Rücklagen bildet, um den Lebensstandard aufrechtzuerhalten. **
Top-Angebote
Produkte zum Begriff Nassschnitt:
-
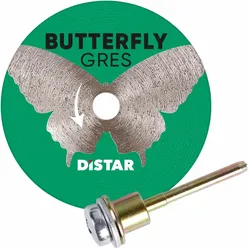
DiSTAR Diamanttrennscheibe Butterfly - Ø 45 mm (Nassschnitt)DiSTAR Diamanttrennscheibe Butterfly Ø 45 mm, Schaft 3,2 mm (Art. FA11058) Die Butterfly ist eine Scheibe für Rotationswerkzeuge, nicht für Winkelschleifer: Der Schaft misst 3,2 mm – das entspricht 1/8 Zoll und damit der gängigen Spannzangengröße von Geräten der Dremel-Klasse. Mit 0,6 mm Schnittbreite und einem empfohlenen Drehzahlbereich von 15.000 bis 20.000 U/min ist sie für feine Ausschnitte und Detailarbeiten in Feinsteinzeug gemacht. Ø 45 mm Durchmesser 0,6 mm Schnitt-Breite 3,2 mm Schaft 15–20.000 U/min Passt sie auf Ihre Maschine? Der Schaft von 3,2 mm entspricht 1/8 Zoll. Das ist die Standardspannzange von Rotationswerkzeugen – Dremel und Baugleiche. Auf einen Winkelschleifer passt diese Scheibe nicht: weder mechanisch noch von der Drehzahl her, denn ein 125er dreht rund 11.000 U/min und liegt damit unter dem empfohlenen Bereich. Warum eine kleine Scheibe langsamer schneidet – auch bei gleicher Drehzahl Eine Diamantscheibe schneidet nicht über die Drehzahl, sondern über die Umfangsgeschwindigkeit: darüber, wie schnell das Diamantkorn am Scheibenrand über das Material fährt. Und die hängt am Durchmesser. Bei halbem Durchmesser ist bei gleicher Drehzahl auch nur die halbe Geschwindigkeit im Schnitt. Deshalb ist eine Mini-Scheibe auf einem normalen Winkelschleifer nicht schnell, sondern langsam: Ø 125 mm bei 11.000 U/min rund 72 m/s – der Normalfall am Winkelschleifer Ø 76 mm bei 11.000 U/min rund 44 m/s Ø 50 mm bei 11.000 U/min rund 29 m/s – weniger als die Hälfte Ø 45 mm bei 20.000 U/min rund 47 m/s – deshalb brauchen kleine Scheiben schnelle Maschinen Ø 54 mm bei 20.000 U/min rund 57 m/s Was das für die Praxis heißt Eine Mini-Scheibe arbeitet sich langsamer durch das Material – das ist normal und kein Mangel. Der Fehler, den fast jeder macht: mit Druck nachhelfen. Druck erzeugt aber nur Wärme und Kantenausbrüche, und bei 0,6 bis 0,8 mm Scheibendicke ist er der schnellste Weg zum Verlaufen. Mini-Scheiben werden geführt, nicht gedrückt. Wofür sie gemacht ist Ausschnitte für Betätigungsplatten Der klassische Fall: ein rechteckiger Ausschnitt mitten in der Fliese, dessen Kanten hinter dem Rahmen verschwinden müssen – aber nicht mehr. Revisionsklappen und Lüftungsgitter Öffnungen, die maßgenau sitzen müssen und deren Ecken sichtbar bleiben. Steckdosen und Schalterdosen Kleine Ausschnitte, bei denen eine 125er-Scheibe über die Ecke hinausschneidet. Nacharbeiten und Mosaik Kleinteilige Anpassungen, bei denen eine große Scheibe zu viel mitnimmt. Eine runde Scheibe kann eine Innenecke nur so scharf ausschneiden, wie ihr eigener Radius es zulässt: Eine Ø-50-mm-Scheibe hinterlässt an der Ecke einen Radius von 25 mm. Für kleinere Innenradien brauchen Sie ein anderes Werkzeug – einen Fingerfräser, einen Fräskegel oder einen Diamantdraht. Dünne Scheiben: der Vorteil und die Grenze Scheibendicken von 0,6 bis 0,8 mm sind der Grund, warum diese Werkzeuge existieren. Je weniger Material der Schnitt wegnimmt, desto präziser lässt sich ein Ausschnitt setzen – und desto weniger Kraft muss ins Material. Minimaler Materialverlust Ein 0,8-mm-Schnitt nimmt weniger als die Hälfte dessen weg, was eine 2-mm-Scheibe kostet. Bei einem Ausschnitt für eine Betätigungsplatte entscheidet das über die Passung. Weniger Kraft, weniger Ausbrüche Weniger Material im Schnitt heißt weniger Kraft in der Glasur – die häufigste Ursache für Absplitterungen an der Schnittkante. Die harte Grenze: Seitenkräfte Eine 0,8-mm-Scheibe hat kaum Biegesteifigkeit. Verkanten, Hebeln oder seitliches Schleifen verbiegt oder bricht sie. Wenig Wärmespeicher Dünn heißt auch: wenig Masse, die Wärme aufnehmen kann. Wasser oder Kühlpausen sind hier wichtiger als bei einer dicken Scheibe. Nie seitlich belasten Der Schnitt muss immer gerade geführt werden. Sobald Sie die Scheibe im Schnitt verdrehen, um die Richtung zu korrigieren, arbeitet die volle Vorschubkraft auf die Flanke einer 0,8 mm dünnen Scheibe. Wenn die Richtung nicht stimmt: Maschine heraus, neu ansetzen. Nass oder trocken DiSTAR gibt Trocken- und Nassschnitt frei und empfiehlt die Wasserzufuhr. Bei 0,6 mm Scheibendicke und Drehzahlen um 20.000 U/min ist das nachvollziehbar: Es ist kaum Material vorhanden, das Wärme aufnehmen kann. Mit Wasser Längere Standzeit, kein Staub, saubere Schnittkante. Bei Rotationswerkzeugen genügt oft ein feuchter Schwamm neben der Schnittstelle. Trocken Möglich, aber nur in kurzen Durchgängen mit Pausen. Und mit Atemschutz – der Keramikstaub ist quarzhaltig. Kleine Scheibe, kleiner Wärmespeicher Bei Ø 45 bis 76 mm ist wenig Masse vorhanden, die Wärme aufnehmen kann – und die Scheibe steckt beim Ausschnittschneiden oft tief im Material, wo Luft kaum kühlt. Arbeiten Sie deshalb mit Wasser, wo es möglich ist, und sonst in kurzen Durchgängen mit Pausen. Eine überhitzte dünne Scheibe verzieht sich, verläuft im Schnitt und verliert Diamant. Arbeitstechnik 1 Anriss auf der Sichtseite setzen Und zwa18,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pärli, Kurt: Arbeit, Krankheit, InvaliditätArbeit, Krankheit, Invalidität , Wenn Arbeitnehmende längere Zeit arbeitsunfähig sind oder gar erwerbsunfähig bzw. invalid werden, führt dies regelmässig zu komplexen rechtlichen Problemen. Betroffen sind hauptsächlich das Arbeits- und Sozialversicherungsrecht, aber auch privatversicherungsrechtliche Regelungen und Bestimmungen zum Datenschutz. Zu beachten sind ferner Gesamtarbeitsverträge, die weiter gehende Schutzbestimmungen oder Präzisierungen, namentlich zu Fragen der Lohnfortzahlung bei krankheits- oder unfallbedingter Arbeitsunfähigkeit, vorsehen können. In diesem Werk werden die relevanten Fragestellungen, die sich im Verlaufe einer längeren Arbeitsunfähigkeit bis zur Invalidität ergeben, umfassend und praxisnah bearbeitet. Besondere Aufmerksamkeit finden die Schnittstellen der involvierten Rechtsgebiete. Die aufgeworfenen Probleme werden zudem auch aus rechtspolitischer Perspektive beleuchtet. In der vorliegenden zweiten Auflage wurde Gesetzgebung, Lehre und Rechtsprechung aktualisiert. Besondere Beachtung finden an mehreren Stellen die arbeits- und sozialversicherungsrechtlichen Fragen der Coronapandemie. Eingegangen wird weiter auf neuere Phänomene wie die arbeitsplatzbezogene Arbeitsunfähigkeit sowie die jüngste IV-Revision zur Weiterentwicklung der IV. Das Buch richtet sich an die Anwaltschaft, an Arbeitnehmer- und Arbeitgeberverbände und an alle weiteren Personen, die sich in der Praxis, Wissenschaft und Politik mit Problemen arbeitsunfähiger Arbeitnehmenden beschäftigen. , Warnleuchten > Zusatzbeleuchtung , Auflage: Auflage, Erscheinungsjahr: 20240130, Produktform: Leinen, Autoren: Pärli, Kurt~Petrik, Andreas, Auflage: 24002, Auflage/Ausgabe: Auflage, Keyword: Arbeits- und Sozialversicherungsrecht; Arbeitsrecht; Invalidität, Fachschema: Arbeitsgesetz~Arbeitsrecht~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Sozialversicherungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 160, Höhe: 34, Gewicht: 952, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,204,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Art von Haarschnitt bevorzugt ein Mann: Nassschnitt oder Trockenschnitt?
Die Vorliebe für einen Nass- oder Trockenschnitt hängt von den individuellen Präferenzen des Mannes ab. Ein Nassschnitt wird oft bevorzugt, da er eine präzisere und gleichmäßigere Formgebung ermöglicht. Ein Trockenschnitt kann jedoch für Männer mit lockigem oder welligem Haar vorteilhaft sein, da er das natürliche Haarvolumen besser berücksichtigt. Letztendlich ist es wichtig, dass der Haarschnitt den Bedürfnissen und Wünschen des Mannes entspricht. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
Ähnliche Suchbegriffe für Nassschnitt
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Job verlieren oder nicht mehr in der Lage sind, in ihrem bisherigen Beruf zu arbeiten. Dies kann zu finanziellen Einbußen und Unsicherheiten führen. In der persönlichen Finanzplanung ist es wichtig, für den Fall einer Invalidität vorzusorgen, indem man eine Berufsunfähigkeitsversicherung abschließt und finanzielle Rücklagen bildet, um den Lebensstandard aufrechtzuerhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.