Domain dieberufsunfaehigkeitsexperten.de kaufen?
Wir ziehen mit dem Projekt
dieberufsunfaehigkeitsexperten.de um.
Sind Sie am Kauf der Domain
dieberufsunfaehigkeitsexperten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieberufsunfaehigkeitsexperten.de kaufen?
Was bedeutet äquivalente Brennweite bei Kleinbild?
Die äquivalente Brennweite bei Kleinbild bezieht sich auf die Brennweite eines Objektivs, die benötigt wird, um denselben Bildausschnitt wie bei einer Vollformatkamera zu erhalten. Da Kleinbildkameras einen kleineren Bildsensor haben als Vollformatkameras, führt dies zu einem Crop-Faktor, der die tatsächliche Brennweite des Objektivs verändert. Die äquivalente Brennweite hilft Fotografen dabei, die tatsächliche Bildwirkung eines Objektivs auf einer Kleinbildkamera besser zu verstehen und zu vergleichen. Es ist wichtig zu beachten, dass die äquivalente Brennweite nur die Bildausschnittsänderung berücksichtigt, nicht jedoch andere Aspekte wie Tiefenschärfe oder Bildqualität. **
Werden analoge Filme im Kleinbild- und Rollfilmformat immer teurer?
Ja, analoge Filme im Kleinbild- und Rollfilmformat werden in der Regel immer teurer. Dies liegt zum einen daran, dass die Nachfrage nach analogen Filmen insgesamt rückläufig ist, was zu höheren Produktionskosten führt. Zum anderen sind die Produktionsanlagen für analoge Filme oft veraltet und teuer in der Instandhaltung, was sich ebenfalls auf den Preis auswirkt. **
Ähnliche Suchbegriffe für Kleinbild
Top-Angebote
Produkte zum Begriff Kleinbild:
-
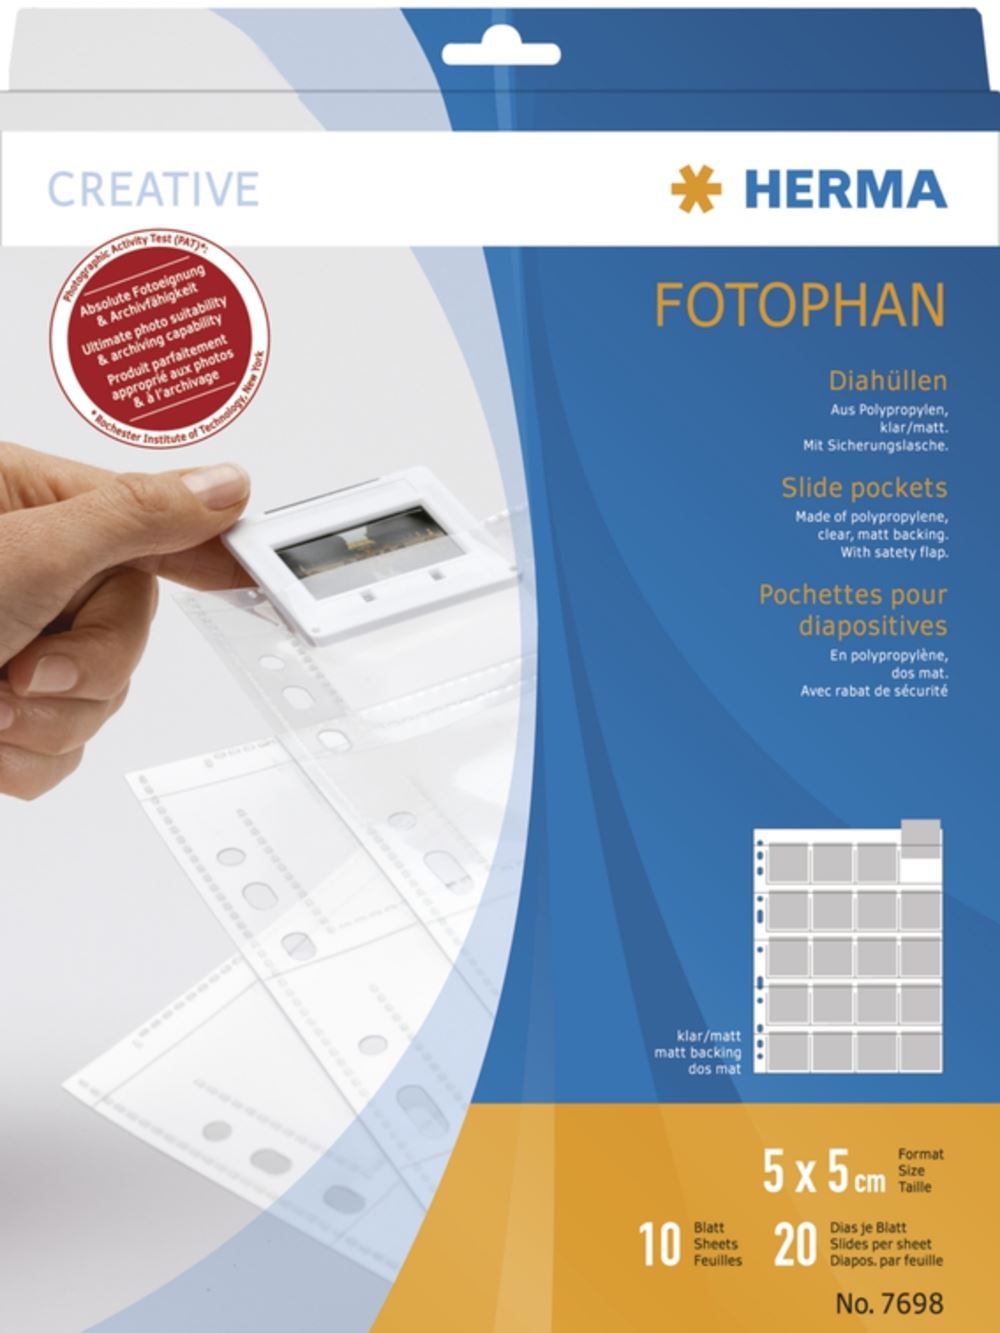
HERMA - Hülle x 100 Diahüllen für Kleinbild-Dias, Folie klar/matt 100 Hüllen 7699Diahüllen aus transparenter Polypropylen-Folie, weichmacherfrei, ohne negative Einflüsse auf das Filmmaterial. Laborgeprüft. Die Dias sind gut geschützt aufbewahrt. Die übersichtliche Anordnung erleichtert das schnelle Auffinden einzelner Dias oder das Zusammenstellen von Dia-Vorträgen. Mit Sicherungslaschen, die das Herausfallen von Dias aus der Hülle verhindern.81,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berufsunfähigkeitsversicherung, Fachbücher von Jörg BüchnerZum Werk Der neue Kommentar, verfasst von einem nur für Versicherungsnehmer tätigen Rechtsanwalt, erläutert umfassend anhand der Musterbedingungen des GDV die wichtigsten Bedingungswerke der Berufsunfähigkeitsversicherung (BU) und der Berufsunfähigkeits-Zusatzversicherung (BUZ). Der Kommentar richtet sich nach Bedürfnissen der Praxis und erläutert auch prozessuale Fragen wie die Darlegungs- und Beweislast. Aus dem Inhalt: - Begriff des Berufs und der Berufsunfähigkeit - Medizinische Fragen - Verweisung auf einen anderen Beruf - Leistungsumfang - Überschussbeteiligung - Ausschlüsse - Vertragsschluss - Vertragsdauer - Anzeige- und Auskunftsobliegenheiten des Versicherungsnehmers - Sonstige Obliegenheiten des Versicherungsnehmers - Prämienzahlung - Nachprüfungsverfahren - Datenschutz Vorteile auf einen Blick: - Umfassende Kommentierung des wichtigen Rechtsgebiets - Zuverlässiges Hilfsmittel für die tägliche Arbeit - Allgemein verständlich.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro - RisikoMit dem Strategiespiel "Risiko" von Hasbro Gaming werden spannende Feldzüge auf dem Spielbrett ausgetragen, um die Weltherrschaft zu erlangen. Dieses Brettspiel ist für alle ab 10 Jahren geeignet, die taktisches Geschick und strategisches Denken unter Beweis stellen möchten. für 2 bis 5 Spieler Spieldauer von ca. 50 bis 60 Minuten klassische Spielmechanik mit Armeen und Würfelkämpfen enthält detaillierte Spielfiguren für Infanterie, Kavallerie und Artillerie neue Optik mit überarbeitetem Spielplan und Missionskarten In dieser Edition des Brettspielklassikers übernehmen die Spieler die Rolle von Befehlshabern, die ihre Armeen über den Kontinent führen. Ziel ist es, durch kluge Züge und erfolgreiche Schlachten gegnerische Gebiete zu erobern. Die Entscheidung, wann und wo die eigenen Truppen in Stellung gebracht werden, ist dabei von großer Bedeutung. Mit Würfelglück und der richtigen Taktik können gegnerische Armeen besiegt und ganze Länder eingenommen werden. Das Spiel endet, wenn ein Spieler alle seine geheimen Missionen erfüllt hat oder als letzter Befehlshaber auf dem Spielplan verbleibt.33,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **


Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
Top-Angebote
Produkte zum Begriff Kleinbild:
-
HERMA - Hülle x 100 Diahüllen für Kleinbild-Dias, Folie klar/matt 100 Hüllen 7699Diahüllen aus transparenter Polypropylen-Folie, weichmacherfrei, ohne negative Einflüsse auf das Filmmaterial. Laborgeprüft. Die Dias sind gut geschützt aufbewahrt. Die übersichtliche Anordnung erleichtert das schnelle Auffinden einzelner Dias oder das Zusammenstellen von Dia-Vorträgen. Mit Sicherungslaschen, die das Herausfallen von Dias aus der Hülle verhindern.81,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet äquivalente Brennweite bei Kleinbild?
Die äquivalente Brennweite bei Kleinbild bezieht sich auf die Brennweite eines Objektivs, die benötigt wird, um denselben Bildausschnitt wie bei einer Vollformatkamera zu erhalten. Da Kleinbildkameras einen kleineren Bildsensor haben als Vollformatkameras, führt dies zu einem Crop-Faktor, der die tatsächliche Brennweite des Objektivs verändert. Die äquivalente Brennweite hilft Fotografen dabei, die tatsächliche Bildwirkung eines Objektivs auf einer Kleinbildkamera besser zu verstehen und zu vergleichen. Es ist wichtig zu beachten, dass die äquivalente Brennweite nur die Bildausschnittsänderung berücksichtigt, nicht jedoch andere Aspekte wie Tiefenschärfe oder Bildqualität. **
-
Werden analoge Filme im Kleinbild- und Rollfilmformat immer teurer?
Ja, analoge Filme im Kleinbild- und Rollfilmformat werden in der Regel immer teurer. Dies liegt zum einen daran, dass die Nachfrage nach analogen Filmen insgesamt rückläufig ist, was zu höheren Produktionskosten führt. Zum anderen sind die Produktionsanlagen für analoge Filme oft veraltet und teuer in der Instandhaltung, was sich ebenfalls auf den Preis auswirkt. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
Ähnliche Suchbegriffe für Kleinbild
-
Berufsunfähigkeitsversicherung, Fachbücher von Jörg BüchnerZum Werk Der neue Kommentar, verfasst von einem nur für Versicherungsnehmer tätigen Rechtsanwalt, erläutert umfassend anhand der Musterbedingungen des GDV die wichtigsten Bedingungswerke der Berufsunfähigkeitsversicherung (BU) und der Berufsunfähigkeits-Zusatzversicherung (BUZ). Der Kommentar richtet sich nach Bedürfnissen der Praxis und erläutert auch prozessuale Fragen wie die Darlegungs- und Beweislast. Aus dem Inhalt: - Begriff des Berufs und der Berufsunfähigkeit - Medizinische Fragen - Verweisung auf einen anderen Beruf - Leistungsumfang - Überschussbeteiligung - Ausschlüsse - Vertragsschluss - Vertragsdauer - Anzeige- und Auskunftsobliegenheiten des Versicherungsnehmers - Sonstige Obliegenheiten des Versicherungsnehmers - Prämienzahlung - Nachprüfungsverfahren - Datenschutz Vorteile auf einen Blick: - Umfassende Kommentierung des wichtigen Rechtsgebiets - Zuverlässiges Hilfsmittel für die tägliche Arbeit - Allgemein verständlich.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro - RisikoMit dem Strategiespiel "Risiko" von Hasbro Gaming werden spannende Feldzüge auf dem Spielbrett ausgetragen, um die Weltherrschaft zu erlangen. Dieses Brettspiel ist für alle ab 10 Jahren geeignet, die taktisches Geschick und strategisches Denken unter Beweis stellen möchten. für 2 bis 5 Spieler Spieldauer von ca. 50 bis 60 Minuten klassische Spielmechanik mit Armeen und Würfelkämpfen enthält detaillierte Spielfiguren für Infanterie, Kavallerie und Artillerie neue Optik mit überarbeitetem Spielplan und Missionskarten In dieser Edition des Brettspielklassikers übernehmen die Spieler die Rolle von Befehlshabern, die ihre Armeen über den Kontinent führen. Ziel ist es, durch kluge Züge und erfolgreiche Schlachten gegnerische Gebiete zu erobern. Die Entscheidung, wann und wo die eigenen Truppen in Stellung gebracht werden, ist dabei von großer Bedeutung. Mit Würfelglück und der richtigen Taktik können gegnerische Armeen besiegt und ganze Länder eingenommen werden. Das Spiel endet, wenn ein Spieler alle seine geheimen Missionen erfüllt hat oder als letzter Befehlshaber auf dem Spielplan verbleibt.33,59 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Was sind die wichtigsten Maßnahmen, um die Arbeitskraft abzusichern und welche Vorsorge ist sinnvoll?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine ausreichende Notfallrücklage und regelmäßige Gesundheitsvorsorge. Sinnvoll ist es zudem, sich über alternative Einkommensquellen wie beispielsweise eine private Altersvorsorge Gedanken zu machen. **
-
Wie kann man sich optimal gegen den Verlust der Arbeitskraft absichern? Was sind die verschiedenen Möglichkeiten zur Absicherung der Arbeitskraft?
1. Man kann sich optimal gegen den Verlust der Arbeitskraft durch den Abschluss einer Berufsunfähigkeitsversicherung absichern. 2. Weitere Möglichkeiten sind die private Unfallversicherung, die Dread-Disease-Versicherung und die Erwerbsunfähigkeitsversicherung. 3. Zudem kann man auch durch den Abschluss einer Krankentagegeldversicherung oder einer Arbeitslosenversicherung seine Arbeitskraft absichern. **
-
Welche Auswirkungen hat Invalidität auf die soziale Sicherheit, die Arbeitswelt und die persönliche Finanzplanung?
Invalidität kann erhebliche Auswirkungen auf die soziale Sicherheit haben, da Betroffene möglicherweise auf staatliche Unterstützung angewiesen sind, um ihren Lebensunterhalt zu bestreiten. In der Arbeitswelt kann Invalidität dazu führen, dass Betroffene ihren Beruf nicht mehr ausüben können und möglicherweise auf eine Umschulung oder alternative Beschäftigungsmöglichkeiten angewiesen sind. In Bezug auf die persönliche Finanzplanung kann Invalidität zu Einkommenseinbußen führen und erfordert möglicherweise eine Anpassung der langfristigen finanziellen Ziele und Pläne. Es ist wichtig, frühzeitig Vorsorgemaßnahmen zu treffen, um die finanziellen Auswirkungen einer Invalidität zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.