Domain dieberufsunfaehigkeitsexperten.de kaufen?
Wir ziehen mit dem Projekt
dieberufsunfaehigkeitsexperten.de um.
Sind Sie am Kauf der Domain
dieberufsunfaehigkeitsexperten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieberufsunfaehigkeitsexperten.de kaufen?
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
Ist Tromcardin oder Galacordin besser zur Regulierung von Bluthochdruck?
Es ist schwierig zu sagen, welches Medikament besser zur Regulierung von Bluthochdruck geeignet ist, da dies von verschiedenen Faktoren abhängt, wie zum Beispiel dem individuellen Gesundheitszustand und den spezifischen Bedürfnissen des Patienten. Es ist ratsam, sich von einem Arzt beraten zu lassen, um die beste Option für den jeweiligen Fall zu finden. **
Ähnliche Suchbegriffe für Regulierung-Wettbewerbsfördernd-oder-wettbewerbshemmend
Top-Angebote
Produkte zum Begriff Regulierung-Wettbewerbsfördernd-oder-wettbewerbshemmend:
-
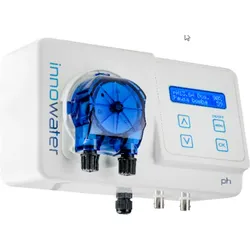
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man die Arbeitskraft langfristig absichern, um im Falle einer Krankheit oder Invalidität finanziell abgesichert zu sein?
Durch den Abschluss einer Berufsunfähigkeitsversicherung kann die Arbeitskraft langfristig abgesichert werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden, um im Falle einer Krankheit oder Invalidität finanziell abgesichert zu sein. Eine gute Vorsorgeplanung mit verschiedenen Versicherungen und Sparprodukten kann ebenfalls helfen, die Arbeitskraft langfristig abzusichern. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Was sind die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft im Falle einer schwerwiegenden Krankheit oder eines Unfalls?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine Unfallversicherung und eine Krankentagegeldversicherung. Diese Versicherungen bieten finanzielle Unterstützung im Falle einer schwerwiegenden Krankheit oder eines Unfalls und helfen, den Lebensstandard aufrechtzuerhalten. Es ist wichtig, frühzeitig Vorsorge zu treffen und die passenden Versicherungen abzuschließen, um im Ernstfall abgesichert zu sein. **
Wie kann man als Unfallbeteiligter eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung erreichen?
Um eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung zu erreichen, sollte man den Unfall umgehend der eigenen Versicherung melden und alle relevanten Informationen wie Fotos, Zeugenaussagen und Polizeiberichte sammeln. Zudem ist es wichtig, kooperativ und transparent mit der Versicherung zu kommunizieren und alle erforderlichen Unterlagen zeitnah einzureichen. Bei Unstimmigkeiten oder Problemen kann es hilfreich sein, sich an einen Anwalt für Verkehrsrecht zu wenden. **
Was ist besser Berufsunfähigkeitsversicherung oder Erwerbsunfähigkeitsversicherung?
Was ist besser Berufsunfähigkeitsversicherung oder Erwerbsunfähigkeitsversicherung? Die Berufsunfähigkeitsversicherung bietet in der Regel einen umfassenderen Schutz, da sie die Zahlung einer Rente bei Berufsunfähigkeit vorsieht, unabhängig davon, ob der Versicherte noch in der Lage ist, eine andere Tätigkeit auszuüben. Die Erwerbsunfähigkeitsversicherung hingegen zahlt nur dann eine Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme überhaupt nicht mehr in der Lage ist, irgendeine Tätigkeit auszuüben. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Erwerbsunfähigkeitsversicherung, da sie einen umfassenderen Schutz bietet. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Versicherung auszuwählen. Letztendlich hängt die Entscheidung zwischen den beiden Versicherungsarten von den persönlichen Umständen und Bedürfnissen des Versicherten ab. **
Top-Angebote
Produkte zum Begriff Regulierung-Wettbewerbsfördernd-oder-wettbewerbshemmend:
-
Regulierung: Wettbewerbsfördernd oder wettbewerbshemmend?, FachbücherDer europäische Integrationsprozess sowie die globale Finanz- und Wirtschaftskrise haben die Debatte um die optimale Regulierung von Wirtschaftssektoren auch in Deutschland neu entfacht. Regulierung steht für Gesetze, Verordnungen und Bestimmungen, mit denen der Staat steuernd in Wirtschaftsprozesse eingreift. An Beispielen wie der Energiewirtschaft, des Finanzdienstleistungssektors, des Handwerks und anhand von Staatsmonopolen wird interdisziplinär untersucht, ob sich Regulierung wettbewerbsfördernd oder -hemmend auswirkt.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
-
Ist Tromcardin oder Galacordin besser zur Regulierung von Bluthochdruck?
Es ist schwierig zu sagen, welches Medikament besser zur Regulierung von Bluthochdruck geeignet ist, da dies von verschiedenen Faktoren abhängt, wie zum Beispiel dem individuellen Gesundheitszustand und den spezifischen Bedürfnissen des Patienten. Es ist ratsam, sich von einem Arzt beraten zu lassen, um die beste Option für den jeweiligen Fall zu finden. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Wie kann man die Arbeitskraft langfristig absichern, um im Falle einer Krankheit oder Invalidität finanziell abgesichert zu sein?
Durch den Abschluss einer Berufsunfähigkeitsversicherung kann die Arbeitskraft langfristig abgesichert werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden, um im Falle einer Krankheit oder Invalidität finanziell abgesichert zu sein. Eine gute Vorsorgeplanung mit verschiedenen Versicherungen und Sparprodukten kann ebenfalls helfen, die Arbeitskraft langfristig abzusichern. **
Ähnliche Suchbegriffe für Regulierung-Wettbewerbsfördernd-oder-wettbewerbshemmend
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Was sind die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft im Falle einer schwerwiegenden Krankheit oder eines Unfalls?
Die wichtigsten Maßnahmen zur Absicherung der Arbeitskraft sind eine private Berufsunfähigkeitsversicherung, eine Unfallversicherung und eine Krankentagegeldversicherung. Diese Versicherungen bieten finanzielle Unterstützung im Falle einer schwerwiegenden Krankheit oder eines Unfalls und helfen, den Lebensstandard aufrechtzuerhalten. Es ist wichtig, frühzeitig Vorsorge zu treffen und die passenden Versicherungen abzuschließen, um im Ernstfall abgesichert zu sein. **
-
Wie kann man als Unfallbeteiligter eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung erreichen?
Um eine schnelle und faire Regulierung des Verkehrsunfalls durch die Versicherung zu erreichen, sollte man den Unfall umgehend der eigenen Versicherung melden und alle relevanten Informationen wie Fotos, Zeugenaussagen und Polizeiberichte sammeln. Zudem ist es wichtig, kooperativ und transparent mit der Versicherung zu kommunizieren und alle erforderlichen Unterlagen zeitnah einzureichen. Bei Unstimmigkeiten oder Problemen kann es hilfreich sein, sich an einen Anwalt für Verkehrsrecht zu wenden. **
-
Was ist besser Berufsunfähigkeitsversicherung oder Erwerbsunfähigkeitsversicherung?
Was ist besser Berufsunfähigkeitsversicherung oder Erwerbsunfähigkeitsversicherung? Die Berufsunfähigkeitsversicherung bietet in der Regel einen umfassenderen Schutz, da sie die Zahlung einer Rente bei Berufsunfähigkeit vorsieht, unabhängig davon, ob der Versicherte noch in der Lage ist, eine andere Tätigkeit auszuüben. Die Erwerbsunfähigkeitsversicherung hingegen zahlt nur dann eine Rente, wenn der Versicherte aufgrund gesundheitlicher Probleme überhaupt nicht mehr in der Lage ist, irgendeine Tätigkeit auszuüben. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Erwerbsunfähigkeitsversicherung, da sie einen umfassenderen Schutz bietet. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Versicherung auszuwählen. Letztendlich hängt die Entscheidung zwischen den beiden Versicherungsarten von den persönlichen Umständen und Bedürfnissen des Versicherten ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.