Domain dieberufsunfaehigkeitsexperten.de kaufen?
Wir ziehen mit dem Projekt
dieberufsunfaehigkeitsexperten.de um.
Sind Sie am Kauf der Domain
dieberufsunfaehigkeitsexperten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dieberufsunfaehigkeitsexperten.de kaufen?
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
Was sind die wichtigsten Unterschiede zwischen einer Berufsunfähigkeitsversicherung und einer Erwerbsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt nur, wenn man seinen bisherigen Beruf nicht mehr ausüben kann, während die Erwerbsunfähigkeitsversicherung auch zahlt, wenn man keine andere Tätigkeit mehr ausüben kann. Die Berufsunfähigkeitsversicherung ist meist teurer, bietet aber auch eine höhere Absicherung im Vergleich zur Erwerbsunfähigkeitsversicherung. Die genauen Leistungen und Bedingungen können je nach Anbieter variieren. **

Ähnliche Suchbegriffe für Unterschiede
Top-Angebote
Produkte zum Begriff Unterschiede:
-
Herkunftsspezifische Unterschiede in der Kompetenzentwicklung: Weil die Schule versagt?, Fachbücher von Jörg SiewertDas Buch widmet sich einem zentralen Problem des deutschen Bildungssystems, dem Zusammenhang zwischen der sozialen Herkunft von Schülerinnen und Schülern und ihrem Schulerfolg. Dieser Zusammenhang wird besonders deutlich in der ungleichen Verteilung der Schülerinnen und Schüler auf die gegliederten Schulformen im Sekundarbereich, die in hohem Masse herkunftsspezifisch erfolgt. Auch innerhalb einer Schulform scheint die Kompetenzentwicklung der Schülerinnen und Schüler mit ihrer sozialen Herkunft zusammenzuhängen. Plausible Hypothesen über die Ursachen für diese primären Bildungsunterschiede gibt es viele, ihr empirisches Fundament ist aber noch dünn. Insbesondere ist der Beitrag, den die Schule selbst hierzu leistet, nur wenig erforscht. Ihm und weiteren interessanten Fragen spürt der Autor im Rahmen der Panelstudie SCHLAU nach, indem er die Kompetenzentwicklungen untersucht.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
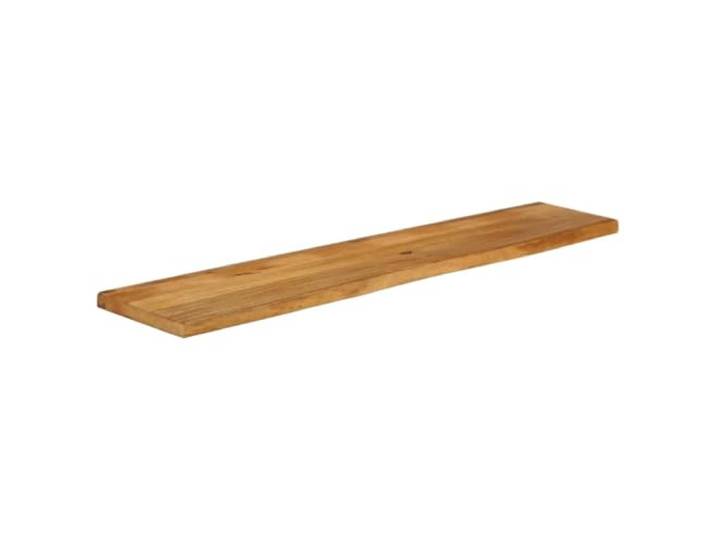
Tischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, UnterschiedeTischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, Unterschiede. Gefertigt aus massivem Mangoholz, das für die besondere Härte und Langlebigkeit bekannt ist, was eine solide Konstruktion des Möbelstücks mit langer Lebensdauer garantiert. Auf dem Rand des Holzes gibt der Tischplatte einen rustikalen Charakter und die sichtbaren Äste, Risse und Farbunterschiede machen jedes Stück zu einem Unikat und originell. Das vielseitige Design ermöglicht es Ihnen, die Arbeitsplatte mit verschiedenen Untergründen zu kombinieren, sodass Sie es ganz einfach an Ihre Bedürfnisse und Ihre Einrichtung anpassen können. Die glatte, pflegeleichte Oberfläche kann einfach mit einem feuchten Tuch abgewischt werden, um Ihr sauberes und frisches Aussehen im Alltag wiederherzustellen. Aufgrund der Charakter des Massivholzes kann die Breite der Tischplatte geringfügig um +1-2 cm oder – 3-5 cm abweichen, was den authentischen und glamourösen Charme unterstreicht. Farbe:Eiche Finish90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
-
Was sind die wichtigsten Unterschiede zwischen einer Invaliditätsversicherung und einer Berufsunfähigkeitsversicherung, und wie können diese Versicherungen dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Einschränkungen seinen Beruf nicht mehr ausüben kann. Die Invaliditätsversicherung hingegen zahlt eine einmalige Kapitalleistung, wenn der Versicherte dauerhaft erwerbsunfähig wird, unabhängig von der Berufstätigkeit. Beide Versicherungen können dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen, indem sie finanzielle Unterstützung bieten, um den Lebensunterhalt zu sichern, medizinische Behandlungen zu finanzieren und eventuell notwendige Anpassungen im Alltag zu ermöglichen. Die Berufsunfähigkeitsversicherung ist spezifischer auf die Beruf **
-
Was sind die wichtigsten Unterschiede zwischen einer Invaliditätsversicherung und einer Berufsunfähigkeitsversicherung, und wie können diese Versicherungen dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Einschränkungen seinen Beruf nicht mehr ausüben kann. Die Invaliditätsversicherung hingegen zahlt eine einmalige Kapitalleistung, wenn der Versicherte dauerhaft erwerbsunfähig ist, unabhängig von seinem Beruf. Beide Versicherungen können dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen, indem sie finanzielle Unterstützung bieten, um den Lebensunterhalt zu sichern, medizinische Behandlungen zu finanzieren und eventuell notwendige Anpassungen im Alltag zu ermöglichen. Die Berufsunfähigkeitsversicherung ist spezifischer auf den Verlust der Arbeitsf **


Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
Welche Voraussetzungen muss man erfüllen, um Leistungen aus einer Berufsunfähigkeitsversicherung in Anspruch nehmen zu können? Was sind die Unterschiede zwischen einer Berufsunfähigkeitsversicherung und einer Erwerbsunfähigkeitsversicherung?
Um Leistungen aus einer Berufsunfähigkeitsversicherung in Anspruch nehmen zu können, muss man nachweisen, dass man aufgrund gesundheitlicher Einschränkungen seinen bisherigen Beruf nicht mehr ausüben kann. Die Versicherung zahlt nur, wenn die Berufsunfähigkeit dauerhaft ist und mindestens zu 50% besteht. Der Unterschied zwischen einer Berufsunfähigkeitsversicherung und einer Erwerbsunfähigkeitsversicherung liegt darin, dass bei der Berufsunfähigkeitsversicherung die Berufsunfähigkeit im eigenen Beruf versichert ist, während bei der Erwerbsunfähigkeitsversicherung die Fähigkeit, irgendeinen Beruf auszuüben **
Top-Angebote
Produkte zum Begriff Unterschiede:
-
Die feinen Unterschiede: Deutsch-Nieder, Sprachbücher von Siegfried TheissenDas Werk 'Die feinen Unterschiede: Deutsch-Nieder' bietet eine umfassende Analyse der sprachlichen Feinheiten zwischen dem Deutschen und dem Niederländischen. Es richtet sich an Universitätsstudierende, Selbstlerner und Übersetzer, die ihre Kenntnisse in beiden Sprachen vertiefen möchten. Mit über 5.000 klar strukturierten Unterschieden liefert das Buch detaillierte Erklärungen zu typischen Lernfehlern und sprachlichen Nuancen, die im Alltag von Bedeutung sind. In 13 Kapiteln werden Themen wie Redewendungen, Sprichwörter, Wortbildung, Genus, Verbgebrauch, Präpositionen, Artikelverwendung, Betonung und Verkleinerungsformen behandelt. Zusätzlich werden formale Unterschiede bei Substantiven, Präfixen und Suffixen beleuchtet. Ein besonderes Kapitel widmet sich 400 Varia, die nicht systematisch einzuordnen sind, und bietet somit eine nahezu vollständige Übersicht. Das Buch unterstützt den Lernprozess, indem es typische Stolpersteine identifiziert und Hilfestellungen zur Vermeidung von Fehlern bietet. Es ist ein unverzichtbares Nachschlagewerk für alle, die die feinen Unterschiede zwischen den beiden Sprachen präzise verstehen und anwenden möchten.28,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Herkunftsspezifische Unterschiede in der Kompetenzentwicklung: Weil die Schule versagt?, Fachbücher von Jörg SiewertDas Buch widmet sich einem zentralen Problem des deutschen Bildungssystems, dem Zusammenhang zwischen der sozialen Herkunft von Schülerinnen und Schülern und ihrem Schulerfolg. Dieser Zusammenhang wird besonders deutlich in der ungleichen Verteilung der Schülerinnen und Schüler auf die gegliederten Schulformen im Sekundarbereich, die in hohem Masse herkunftsspezifisch erfolgt. Auch innerhalb einer Schulform scheint die Kompetenzentwicklung der Schülerinnen und Schüler mit ihrer sozialen Herkunft zusammenzuhängen. Plausible Hypothesen über die Ursachen für diese primären Bildungsunterschiede gibt es viele, ihr empirisches Fundament ist aber noch dünn. Insbesondere ist der Beitrag, den die Schule selbst hierzu leistet, nur wenig erforscht. Ihm und weiteren interessanten Fragen spürt der Autor im Rahmen der Panelstudie SCHLAU nach, indem er die Kompetenzentwicklungen untersucht.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, UnterschiedeTischplatte mit Rand Tisch, Massivholz Mango, 160x20x3,8 cm Rustikaler Stil, einzigartige Maserung, leicht zu reinigen, universell kombinierbar, Unterschiede. Gefertigt aus massivem Mangoholz, das für die besondere Härte und Langlebigkeit bekannt ist, was eine solide Konstruktion des Möbelstücks mit langer Lebensdauer garantiert. Auf dem Rand des Holzes gibt der Tischplatte einen rustikalen Charakter und die sichtbaren Äste, Risse und Farbunterschiede machen jedes Stück zu einem Unikat und originell. Das vielseitige Design ermöglicht es Ihnen, die Arbeitsplatte mit verschiedenen Untergründen zu kombinieren, sodass Sie es ganz einfach an Ihre Bedürfnisse und Ihre Einrichtung anpassen können. Die glatte, pflegeleichte Oberfläche kann einfach mit einem feuchten Tuch abgewischt werden, um Ihr sauberes und frisches Aussehen im Alltag wiederherzustellen. Aufgrund der Charakter des Massivholzes kann die Breite der Tischplatte geringfügig um +1-2 cm oder – 3-5 cm abweichen, was den authentischen und glamourösen Charme unterstreicht. Farbe:Eiche Finish90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Risikolebensversicherung und einer Berufsunfähigkeitsversicherung?
Die Risikolebensversicherung zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Hinterbliebenen aus, während die Berufsunfähigkeitsversicherung bei dauerhafter Berufsunfähigkeit des Versicherten eine monatliche Rente zahlt. Die Risikolebensversicherung sichert somit die Hinterbliebenen finanziell ab, während die Berufsunfähigkeitsversicherung den Versicherten selbst schützt. **
-
Was sind die wichtigsten Unterschiede zwischen einer Berufsunfähigkeitsversicherung und einer Erwerbsunfähigkeitsversicherung?
Die Berufsunfähigkeitsversicherung zahlt nur, wenn man seinen bisherigen Beruf nicht mehr ausüben kann, während die Erwerbsunfähigkeitsversicherung auch zahlt, wenn man keine andere Tätigkeit mehr ausüben kann. Die Berufsunfähigkeitsversicherung ist meist teurer, bietet aber auch eine höhere Absicherung im Vergleich zur Erwerbsunfähigkeitsversicherung. Die genauen Leistungen und Bedingungen können je nach Anbieter variieren. **
-
Welche Vorsorge- und Absicherungsmöglichkeiten gibt es bei langfristiger Invalidität?
Bei langfristiger Invalidität können verschiedene Vorsorge- und Absicherungsmöglichkeiten genutzt werden, wie beispielsweise private Berufsunfähigkeitsversicherungen, staatliche Erwerbsminderungsrenten oder private Unfallversicherungen. Es ist wichtig, frühzeitig entsprechende Versicherungen abzuschließen, um im Falle einer langfristigen Invalidität finanziell abgesichert zu sein. Zudem können auch private Vorsorgeformen wie die private Altersvorsorge oder die Bildung von Rücklagen helfen, um im Ernstfall finanziell besser aufgestellt zu sein. **
-
Warum ist eine Berufsunfähigkeitsversicherung eine wichtige Absicherung für Berufstätige?
Eine Berufsunfähigkeitsversicherung bietet finanzielle Sicherheit, wenn man aufgrund von gesundheitlichen Problemen seinen Beruf nicht mehr ausüben kann. Sie schützt vor existenziellen finanziellen Einbußen und sichert das Einkommen im Falle einer Berufsunfähigkeit. Ohne diese Absicherung droht im Ernstfall der Verlust des Lebensstandards und der finanziellen Unabhängigkeit. **
Ähnliche Suchbegriffe für Unterschiede
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Invaliditätsversicherung und einer Berufsunfähigkeitsversicherung, und wie können diese Versicherungen dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Einschränkungen seinen Beruf nicht mehr ausüben kann. Die Invaliditätsversicherung hingegen zahlt eine einmalige Kapitalleistung, wenn der Versicherte dauerhaft erwerbsunfähig wird, unabhängig von der Berufstätigkeit. Beide Versicherungen können dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen, indem sie finanzielle Unterstützung bieten, um den Lebensunterhalt zu sichern, medizinische Behandlungen zu finanzieren und eventuell notwendige Anpassungen im Alltag zu ermöglichen. Die Berufsunfähigkeitsversicherung ist spezifischer auf die Beruf **
-
Was sind die wichtigsten Unterschiede zwischen einer Invaliditätsversicherung und einer Berufsunfähigkeitsversicherung, und wie können diese Versicherungen dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen?
Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente, wenn der Versicherte aufgrund gesundheitlicher Einschränkungen seinen Beruf nicht mehr ausüben kann. Die Invaliditätsversicherung hingegen zahlt eine einmalige Kapitalleistung, wenn der Versicherte dauerhaft erwerbsunfähig ist, unabhängig von seinem Beruf. Beide Versicherungen können dazu beitragen, das Einkommen und die finanzielle Sicherheit im Falle einer dauerhaften Invalidität zu schützen, indem sie finanzielle Unterstützung bieten, um den Lebensunterhalt zu sichern, medizinische Behandlungen zu finanzieren und eventuell notwendige Anpassungen im Alltag zu ermöglichen. Die Berufsunfähigkeitsversicherung ist spezifischer auf den Verlust der Arbeitsf **
-
Wie wichtig ist eine Berufsunfähigkeitsversicherung für die finanzielle Absicherung im Ernstfall? Welche Faktoren sollte man bei der Auswahl einer passenden Versicherung beachten?
Eine Berufsunfähigkeitsversicherung ist sehr wichtig, da sie im Ernstfall die finanzielle Existenz sichern kann, wenn man seinen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann. Bei der Auswahl sollte man auf die Höhe der monatlichen Rente, die Dauer der Leistungszahlung, die Definition der Berufsunfähigkeit und die Beitragshöhe achten. Außerdem ist es ratsam, die Versicherungsbedingungen und den Ruf des Versicherungsunternehmens zu prüfen. **
-
Welche Voraussetzungen muss man erfüllen, um Leistungen aus einer Berufsunfähigkeitsversicherung in Anspruch nehmen zu können? Was sind die Unterschiede zwischen einer Berufsunfähigkeitsversicherung und einer Erwerbsunfähigkeitsversicherung?
Um Leistungen aus einer Berufsunfähigkeitsversicherung in Anspruch nehmen zu können, muss man nachweisen, dass man aufgrund gesundheitlicher Einschränkungen seinen bisherigen Beruf nicht mehr ausüben kann. Die Versicherung zahlt nur, wenn die Berufsunfähigkeit dauerhaft ist und mindestens zu 50% besteht. Der Unterschied zwischen einer Berufsunfähigkeitsversicherung und einer Erwerbsunfähigkeitsversicherung liegt darin, dass bei der Berufsunfähigkeitsversicherung die Berufsunfähigkeit im eigenen Beruf versichert ist, während bei der Erwerbsunfähigkeitsversicherung die Fähigkeit, irgendeinen Beruf auszuüben **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.